
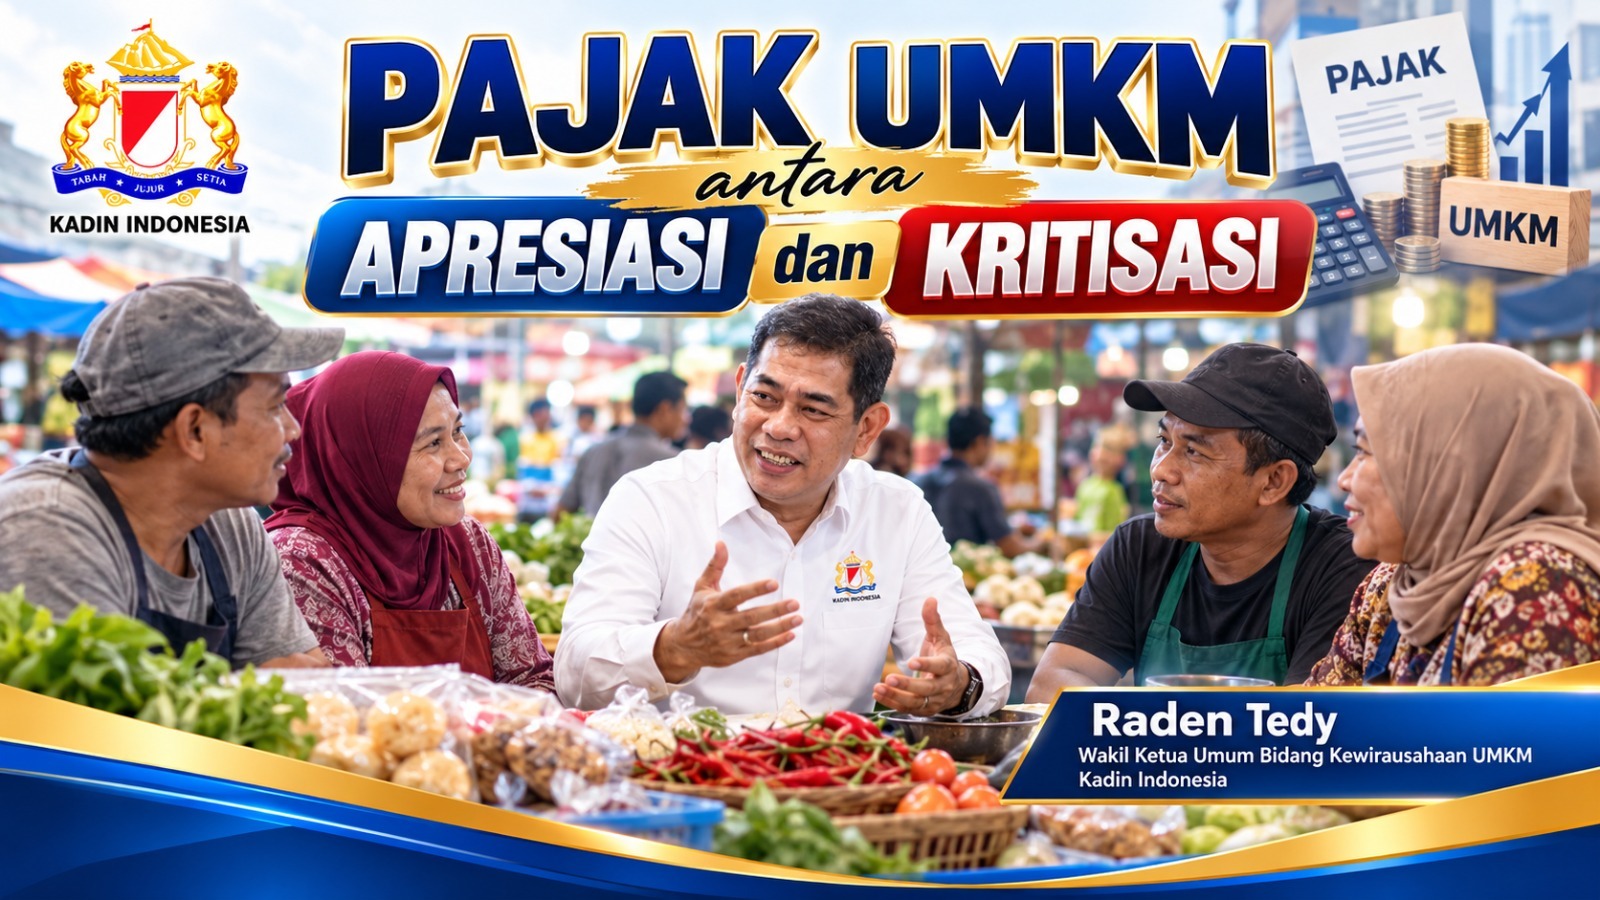
Jakarta, Majalah CEO (19/10). Perbedaan ketentuan perpajakan dinilai masih menjadi tantangan bagi pelaku usaha mikro, kecil, dan menengah (UMKM) di Indonesia. Kamar Dagang dan Industri (Kadin) Indonesia mendorong evaluasi kebijakan agar beban pajak lebih proporsional dan tidak menghambat perkembangan usaha kecil.
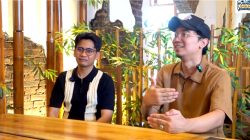
Wakil Ketua Umum Bidang Kewirausahaan UMKM Kadin Indonesia, Raden Tedy, menilai kebijakan pembebasan Pajak Penghasilan (PPh) bagi wajib pajak orang pribadi dengan omzet hingga Rp500 juta per tahun merupakan langkah positif. Namun, menurutnya, masih terdapat sejumlah aspek yang perlu diperbaiki, terutama terkait perlakuan pajak terhadap PT Perorangan dan perbedaan aturan pajak daerah.
Salah satu persoalan yang menjadi perhatian adalah perbedaan perlakuan antara usaha yang dijalankan atas nama orang pribadi dan usaha berbentuk PT Perorangan. Fasilitas pembebasan PPh atas omzet hingga Rp500 juta tidak otomatis berlaku bagi badan usaha berbentuk PT Perorangan.
Kondisi tersebut dinilai perlu dikaji kembali, mengingat pemerintah juga mendorong pelaku UMKM untuk memiliki legalitas usaha dan menerapkan pengelolaan bisnis yang lebih profesional.
Menurut Raden Tedy, kebijakan perpajakan seharusnya tidak membuat pelaku usaha kecil merasa terbebani ketika berupaya meningkatkan status dan tata kelola usahanya. Kepastian aturan dan perlakuan yang proporsional diperlukan agar proses formalitas usaha dapat berjalan seiring dengan pertumbuhan ekonomi.
Persoalan lainnya berkaitan dengan Pajak Barang dan Jasa Tertentu (PBJT) atas makanan dan minuman yang menjadi kewenangan pemerintah kabupaten/kota. Ketentuan mengenai batas usaha yang dikecualikan dari pajak tersebut berbeda antara satu daerah dan daerah lainnya.
Sebagai contoh, Raden Tedy menyoroti perbedaan ketentuan di Palembang, Manado, dan DKI Jakarta. Perbedaan parameter yang digunakan masing-masing daerah berpotensi menimbulkan ketidakseragaman perlakuan terhadap pelaku usaha kuliner dengan skala usaha yang relatif sama.
Ia mengingatkan bahwa omzet tidak dapat disamakan dengan keuntungan bersih. Pelaku usaha masih harus mengalokasikan pendapatan untuk membeli bahan baku, membayar tenaga kerja, menyewa tempat, membayar listrik, serta memenuhi kebutuhan operasional lainnya.
Dengan demikian, penentuan kewajiban pajak perlu mempertimbangkan karakteristik dan kemampuan ekonomi usaha mikro agar tidak mengganggu keberlangsungan bisnis.
Kadin pun mendorong agar omzet hingga Rp500 juta per tahun dipertimbangkan sebagai salah satu acuan nasional dalam merumuskan perlindungan bagi usaha mikro, termasuk dalam upaya menyelaraskan batas pengecualian PBJT di berbagai daerah.
Usulan tersebut, menurut Raden Tedy, perlu dibahas bersama pemerintah pusat, pemerintah daerah, DPRD, dan kementerian terkait dengan tetap memperhatikan kewenangan serta ketentuan hukum yang berlaku.
Selain harmonisasi aturan, penyederhanaan administrasi perpajakan juga dinilai penting. Pelaku UMKM membutuhkan sistem yang mudah dipahami, kepastian mengenai kewajiban pajak, serta pendampingan agar dapat memenuhi ketentuan tanpa menghadapi hambatan administratif yang berlebihan.
Pendekatan pembinaan juga diharapkan menjadi bagian dari kebijakan perpajakan, khususnya bagi pelaku usaha yang masih memiliki keterbatasan pemahaman mengenai aturan pajak.
Kadin menilai, keberhasilan kebijakan pajak UMKM tidak semata-mata diukur dari penerimaan negara dan daerah. Aspek keadilan, kemampuan membayar, penciptaan lapangan kerja, serta keberlanjutan usaha juga perlu menjadi pertimbangan.
Melalui evaluasi dan penyelarasan kebijakan, perlindungan terhadap usaha mikro diharapkan semakin kuat sehingga pelaku UMKM dapat mengembangkan bisnis, meningkatkan daya saing, dan berkontribusi lebih besar terhadap perekonomian nasional. (andif)
Sumber: Opini Raden Tedy, Wakil Ketua Umum Bidang Kewirausahaan UMKM, Kadin Indonesia.