
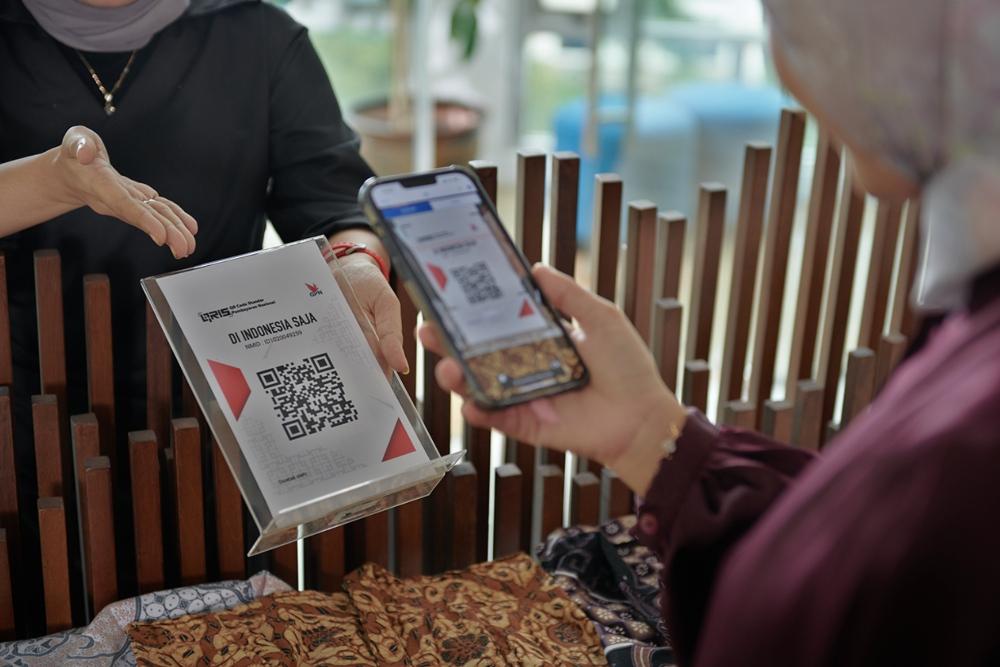
JAKARTA, Riwayat transaksi digital melalui QRIS berpotensi menjadi jalan baru bagi pelaku usaha mikro, kecil, dan menengah (UMKM) untuk memperoleh akses pembiayaan perbankan. Data transaksi yang selama ini berfungsi sebagai catatan pembayaran dinilai dapat memberikan gambaran mengenai aktivitas dan kemampuan bisnis sebuah usaha.
Gagasan tersebut disampaikan Anggota Komisi XI DPR RI Fathi pada Senin, 28 September 2026, dengan mendorong Bank Indonesia (BI) mengembangkan mekanisme agar riwayat transaksi QRIS dapat digunakan sebagai salah satu bahan analisis perbankan.
Menurut Fathi, rekam transaksi QRIS dapat membantu perbankan melihat aktivitas serta skala ekonomi UMKM, termasuk pelaku usaha yang selama ini belum memiliki akses kuat terhadap layanan perbankan.
Usulan tersebut membuka kemungkinan pemanfaatan data transaksi sebagai informasi tambahan dalam menilai profil usaha. Dengan demikian, UMKM yang belum memiliki aset memadai sebagai agunan tetap memiliki rekam digital yang dapat menunjukkan aktivitas bisnisnya.
QRIS Tak Sekadar Alat Pembayaran
Pemanfaatan data transaksi juga dinilai dapat memberikan alasan tambahan bagi UMKM untuk menggunakan QRIS secara konsisten. Selain mempermudah pembayaran, transaksi digital dapat menghasilkan rekam aktivitas usaha yang tersimpan secara sistematis.
Data Bank Indonesia menunjukkan bahwa hingga Juni 2026, QRIS telah digunakan oleh 65,77 juta pengguna dan diterima oleh 44,86 juta merchant. Sebanyak 96,68 persen merchant tersebut merupakan UMKM.
Besarnya jumlah merchant UMKM menunjukkan bahwa QRIS telah menjadi bagian penting dari aktivitas ekonomi pelaku usaha kecil. Jika pemanfaatan data transaksi dapat diterapkan dengan mekanisme yang tepat, informasi tersebut berpotensi memperkuat hubungan UMKM dengan sektor keuangan formal.
Peluang UMKM Lebih Mudah Naik Kelas
Akses pembiayaan menjadi salah satu kebutuhan penting bagi UMKM untuk meningkatkan kapasitas usaha, menambah modal kerja, memperluas pemasaran, hingga meningkatkan produksi.
Karena itu, pemanfaatan rekam transaksi digital dapat menjadi salah satu alternatif informasi bagi perbankan dalam memahami kondisi usaha calon nasabah. Namun, riwayat QRIS tetap perlu ditempatkan sebagai salah satu bahan analisis, bukan otomatis menjadi dasar persetujuan kredit.
Penerapannya juga membutuhkan mekanisme yang jelas, termasuk aspek perlindungan data, validitas informasi, serta standar analisis yang dapat digunakan lembaga keuangan.
Jika nantinya dapat diterapkan secara tepat, pemanfaatan riwayat transaksi QRIS berpotensi menciptakan ekosistem yang saling menguntungkan. UMKM terdorong semakin aktif masuk ke sistem pembayaran digital, sementara perbankan memperoleh tambahan informasi untuk mengenali potensi usaha yang sebelumnya sulit dijangkau.
Langkah tersebut pada akhirnya dapat menjadi bagian dari upaya memperluas inklusi keuangan sekaligus membuka peluang lebih besar bagi UMKM untuk berkembang dan naik kelas. (andif)